Haushaltsbuch ohne Bankverbindung: Wie Ausgaben von Hand erfassen funktioniert (und wann nicht)
Warum manche Menschen besser budgetieren, wenn sie Ausgaben selbst eintragen, wie das in wenigen Sekunden am Tag klappt und wann eine App mit Kontoanbindung die bessere Wahl ist.
Die meisten Haushaltsbuch-Apps fragen heute zuerst nach deinem Online-Banking. Für viele ist das genau richtig: Buchungen tauchen von selbst auf, nichts wird vergessen. Viele probieren es aber aus, sehen den Zahlen beim Wachsen zu und geben trotzdem zu viel aus. Andere wollen den Zugang zu ihrem Konto gar nicht erst an einen Dritten geben.
Ein Haushaltsbuch ohne Bankverbindung klingt nach mehr Arbeit. Richtig gemacht sind es ein paar Sekunden pro Einkauf, und es kann dein Ausgabeverhalten stärker verändern als jede Automatik. Hier erfährst du, wie es funktioniert, wie es schnell geht und wann du mit einer Kontoanbindung besser fährst.
Warum selbst eintragen besser funktionieren kann
Du nimmst den Betrag wahr. Kartenzahlung trennt die Freude am Kauf von den Kosten, die erst später auf dem Kontoauszug auftauchen. Verhaltensökonomen haben beobachtet, dass Menschen für dasselbe Produkt eher mehr zahlen, wenn sie mit Karte bezahlen. Wer direkt nach dem Abendessen „38 €“ ins Handy tippt, holt sich ein Stück dieser Kosten zurück.
Es passiert bei der Entscheidung, nicht danach. Synchronisierte Buchungen kommen später, manchmal Tage später, und müssen dann noch kategorisiert werden. Wenn du sie siehst, ist die Entscheidung längst gefallen. Ein selbst eingetragener Betrag ist in dem Moment aktuell, in dem du ihn speicherst.
Es gibt nichts, was abreißen kann. Kontoanbindungen laufen über Schnittstellen, die ausfallen, wenn die Bank ihr Login oder ihre Sicherheitsabfrage ändert. Beim Eintragen von Hand gibt es keine Verbindung zu pflegen und nichts neu zu autorisieren.
Privatsphäre. Kein Dritter hält in deinem Namen Zugriff auf dein Bankkonto.
Wann eine Kontoanbindung die bessere Wahl ist
Sei hier ehrlich zu dir:
- Du wirst nicht regelmäßig eintragen. Ein Haushaltsbuch, in dem die Hälfte fehlt, ist schlechter als ein automatisches, weil es dir sagt, alles sei in Ordnung, obwohl es das nicht ist.
- Du hast viele Konten und sehr viele kleine Kartenzahlungen und willst vor allem eine genaue Aufstellung, keine Ausgabenbremse.
- Deine Bank wird gut unterstützt und du hast kein Problem damit, den Zugang freizugeben.
Wenn das auf dich zutrifft, nimm eine App mit Kontoanbindung. Selbst eintragen ist ein Werkzeug, um Verhalten zu ändern, keine Tugend.
So bleibt es bei Sekunden am Tag
1. Trag an der Kasse ein, nicht abends. Je länger du wartest, desto mehr vergisst du. Mach es zum Teil des Bezahlens: Karte zurück ins Portemonnaie, Handy raus, dreimal tippen.
2. Halte jeden Eintrag minimal. Betrag und Kategorie. Notizen, Fotos und genaue Uhrzeiten sind optional. Füge sie nur hinzu, wenn sie später wichtig sind.
3. Lass Fixkosten sich selbst eintragen. Miete, Handyvertrag, Versicherungen und Abos machen bei den meisten einen großen Teil der Ausgaben aus und ändern sich kaum. Richte sie einmal ein, damit sie von selbst gebucht werden; dann tippst du nur noch die variablen Ausgaben.
4. Beobachte nur wenige Kategorien genau. Trag alles ein, aber gib nur den zwei oder drei Kategorien ein Limit, bei denen das Geld wirklich versickert, meist Essen gehen, Shopping und Freizeit. Wie das geht, steht in Umschlagmethode auf dem Handy.
5. Lücken mit dem Kontoauszug füllen, nicht mit dem Gedächtnis. Ein paar Tage verpasst? Versuch nicht, sie aus dem Kopf zu rekonstruieren. Öffne deinen Kontoauszug und ergänze, was fehlt, oder importiere ihn als CSV-Datei.
So geht es in Cashvelope
Cashvelope wurde für genau diese Art zu budgetieren gebaut: Die App verbindet sich überhaupt nicht mit Banken.
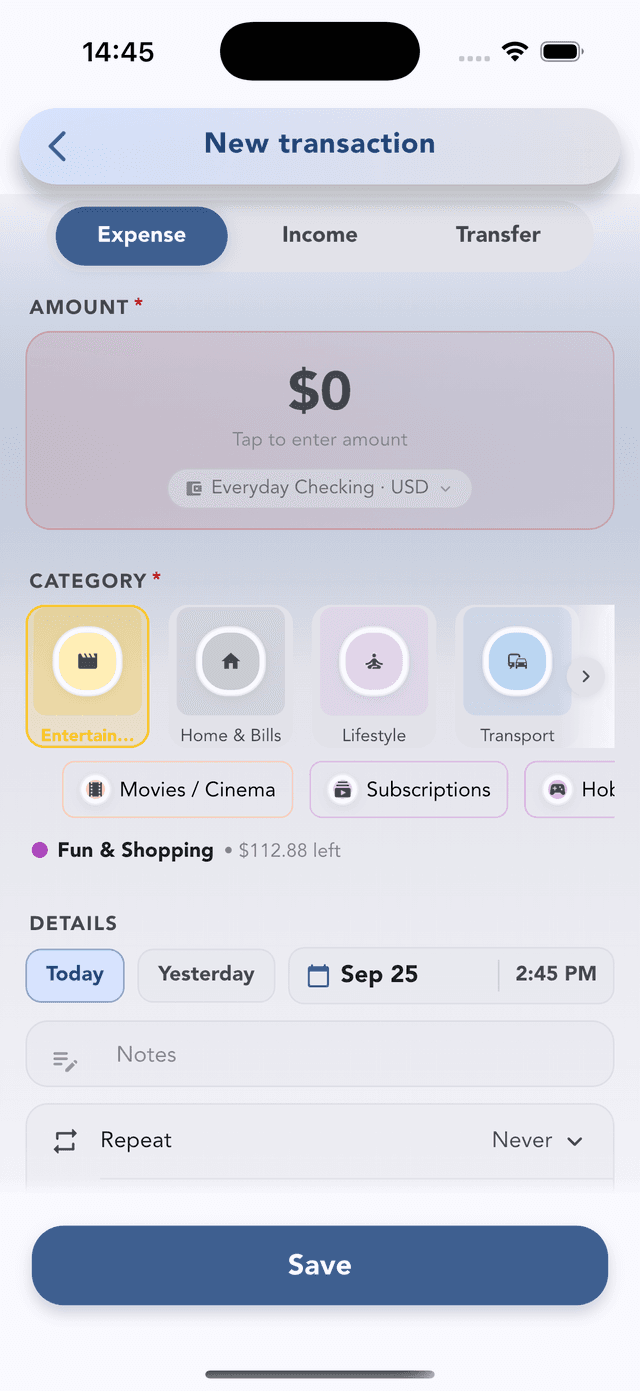
- Schnelle Eingabe. Betrag, Kategorie, speichern. Cashvelope schlägt die Kategorie vor, die du zu dieser Tageszeit meist wählst, und zeigt deine zuletzt genutzten Kategorien zuerst.
- Widgets auf dem Homescreen (iOS und Android), die direkt zu einer neuen Buchung führen.
- Wiederkehrende Buchungen, die sich am Fälligkeitstag selbst eintragen oder auf deine Bestätigung warten, wenn sich der Betrag ändert.
- CSV-Import mit Spaltenzuordnung und Erkennung doppelter Buchungen. Praktisch für den Umstieg von einer anderen App oder um Lücken aus dem Kontoauszug zu füllen.
- Ohne Konto loslegen. Die Synchronisierung zwischen Geräten ist optional; deine Daten kannst du jederzeit exportieren.
Der Download ist kostenlos, und es gibt keine Werbung. Die Screenshots in diesem Artikel zeigen die englische Oberfläche mit Beispieldaten in US-Dollar.
Wenn du deine monatlichen Fixkosten aufräumen willst, lies auch Abos im Griff. Einen Überblick über die App findest du auf der Cashvelope-Seite.
Häufige Fragen
Ist ein Haushaltsbuch von Hand genau?
So genau wie dein Eintragen. Die meisten, die dabeibleiben, tragen direkt beim Bezahlen ein und lassen Fixkosten sich selbst buchen. Dann bleibt kaum etwas, das man vergessen kann.
Was, wenn ich eine Woche lang nichts eingetragen habe?
Öffne deinen Kontoauszug und ergänze die fehlenden Buchungen, oder importiere sie als CSV-Datei. Fang nicht von vorne an.
Funktioniert das auch mit Kreditkarte?
Ja. Trag Kartenzahlungen genauso ein wie Bargeld. Wenn die Kreditkartenabrechnung vom Girokonto abgebucht wird, ist das eine Zahlung von deinem Konto, keine neue Ausgabe.
Ist es sicher, meine Ausgaben in einer App ohne Bankverbindung zu speichern?
Gespeichert wird nur, was du selbst eintippst. Für Cashvelope brauchst du zum Start kein Konto, und wenn du die Synchronisierung einschaltest, landen deine Daten in deinem eigenen Cashvelope-Konto. Die App hat keine Werbung und verkauft deine Daten nicht.
Die Umschlagmethode mit Cashvelope ausprobieren
Kostenlos laden. Kein Konto nötig.
Mehr erfahren →